Après une décennie d'expansion rapide, les marchés privés entrent dans une nouvelle phase de leur développement. La croissance devrait se poursuivre, mais dans un environnement plus exigeant, où la qualité des actifs, la discipline d'investissement et la capacité des gérants à créer de la valeur feront davantage la différence. Dans son étude Private Markets in 2031: Spotlight, publiée en 2026, Preqin (BlackRock) anticipe une croissance annuelle de 8,5 % des actifs alternatifs mondiaux entre 2026 et 2031. Cinq grandes tendances à retenir pour les CGP, family offices et banques privées.
Nos équipes accompagnent les CGP, family offices et banques privées dans la sélection de fonds.
1. Marchés privés 2031 : plus de 34 000 milliards de dollars d'actifs sous gestion
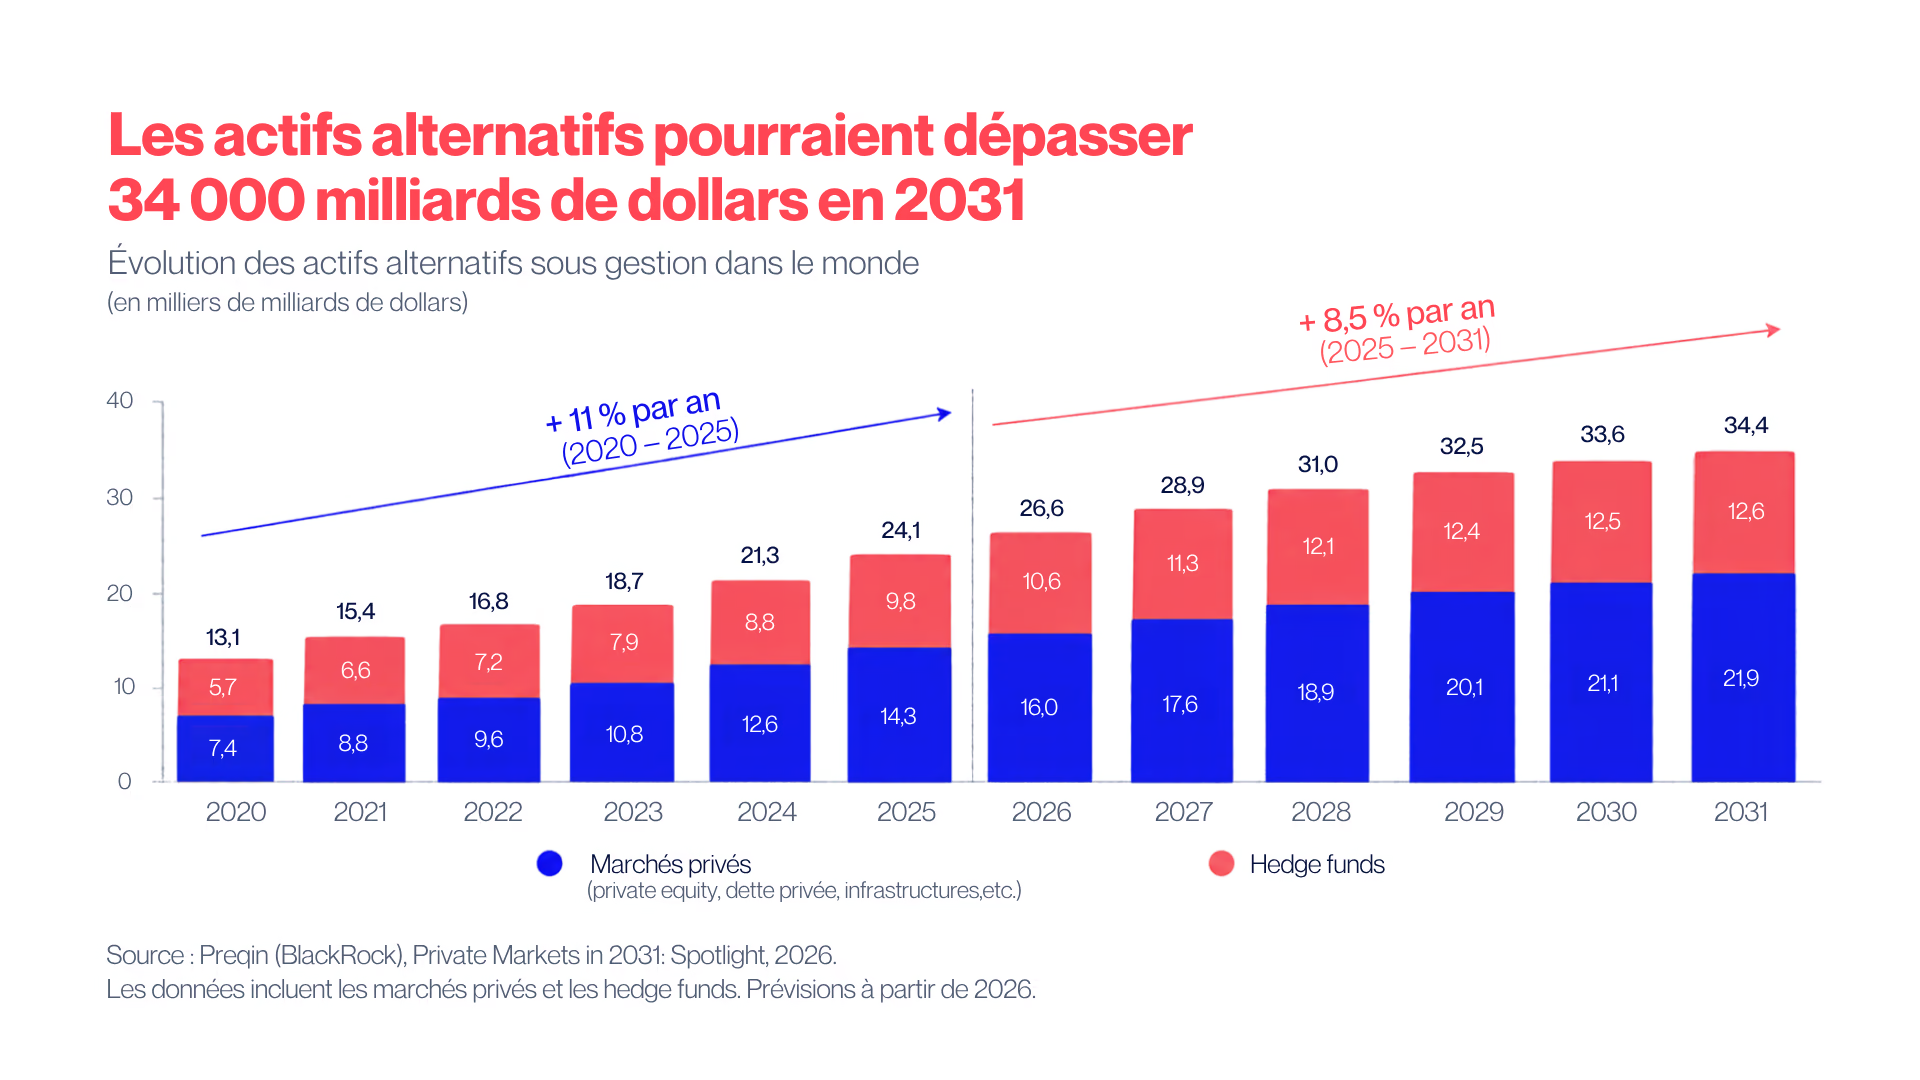
C'est l'un des chiffres marquants des prévisions de Preqin : les actifs alternatifs pourraient dépasser 34 000 milliards de dollars d'encours mondiaux d'ici fin 2031. Leur croissance annuelle moyenne devrait atteindre 8,5 % entre 2026 et 2031, contre 11 % sur la période 2020-2025. Un ralentissement relatif, donc, mais certainement pas un arrêt de la croissance. Précision de périmètre : cette catégorie « actifs alternatifs » inclut les hedge funds et est donc plus large que les seuls actifs non cotés.
Plusieurs tendances structurelles continuent de soutenir le développement des marchés privés :
- le recours croissant des entreprises aux financements privés, qui leur permettent de financer leur développement en dehors des marchés cotés ;
- les besoins d'investissement liés à la digitalisation et à la transition énergétique, qui mobilisent des capitaux considérables ;
- l'essor de l'intelligence artificielle, qui ouvre de nouveaux champs de création de valeur ;
- la diversification des solutions de financement, qui contribue à élargir le périmètre des marchés privés.
Cette évolution confirme la place prise par les actifs non cotés dans les stratégies d'allocation, au-delà du seul private equity traditionnel.
À retenir
Les marchés privés poursuivent leur expansion, mais entrent dans une phase de croissance plus mature et plus sélective.
2. Perspectives du private equity en 2031 : le retour progressif des distributions
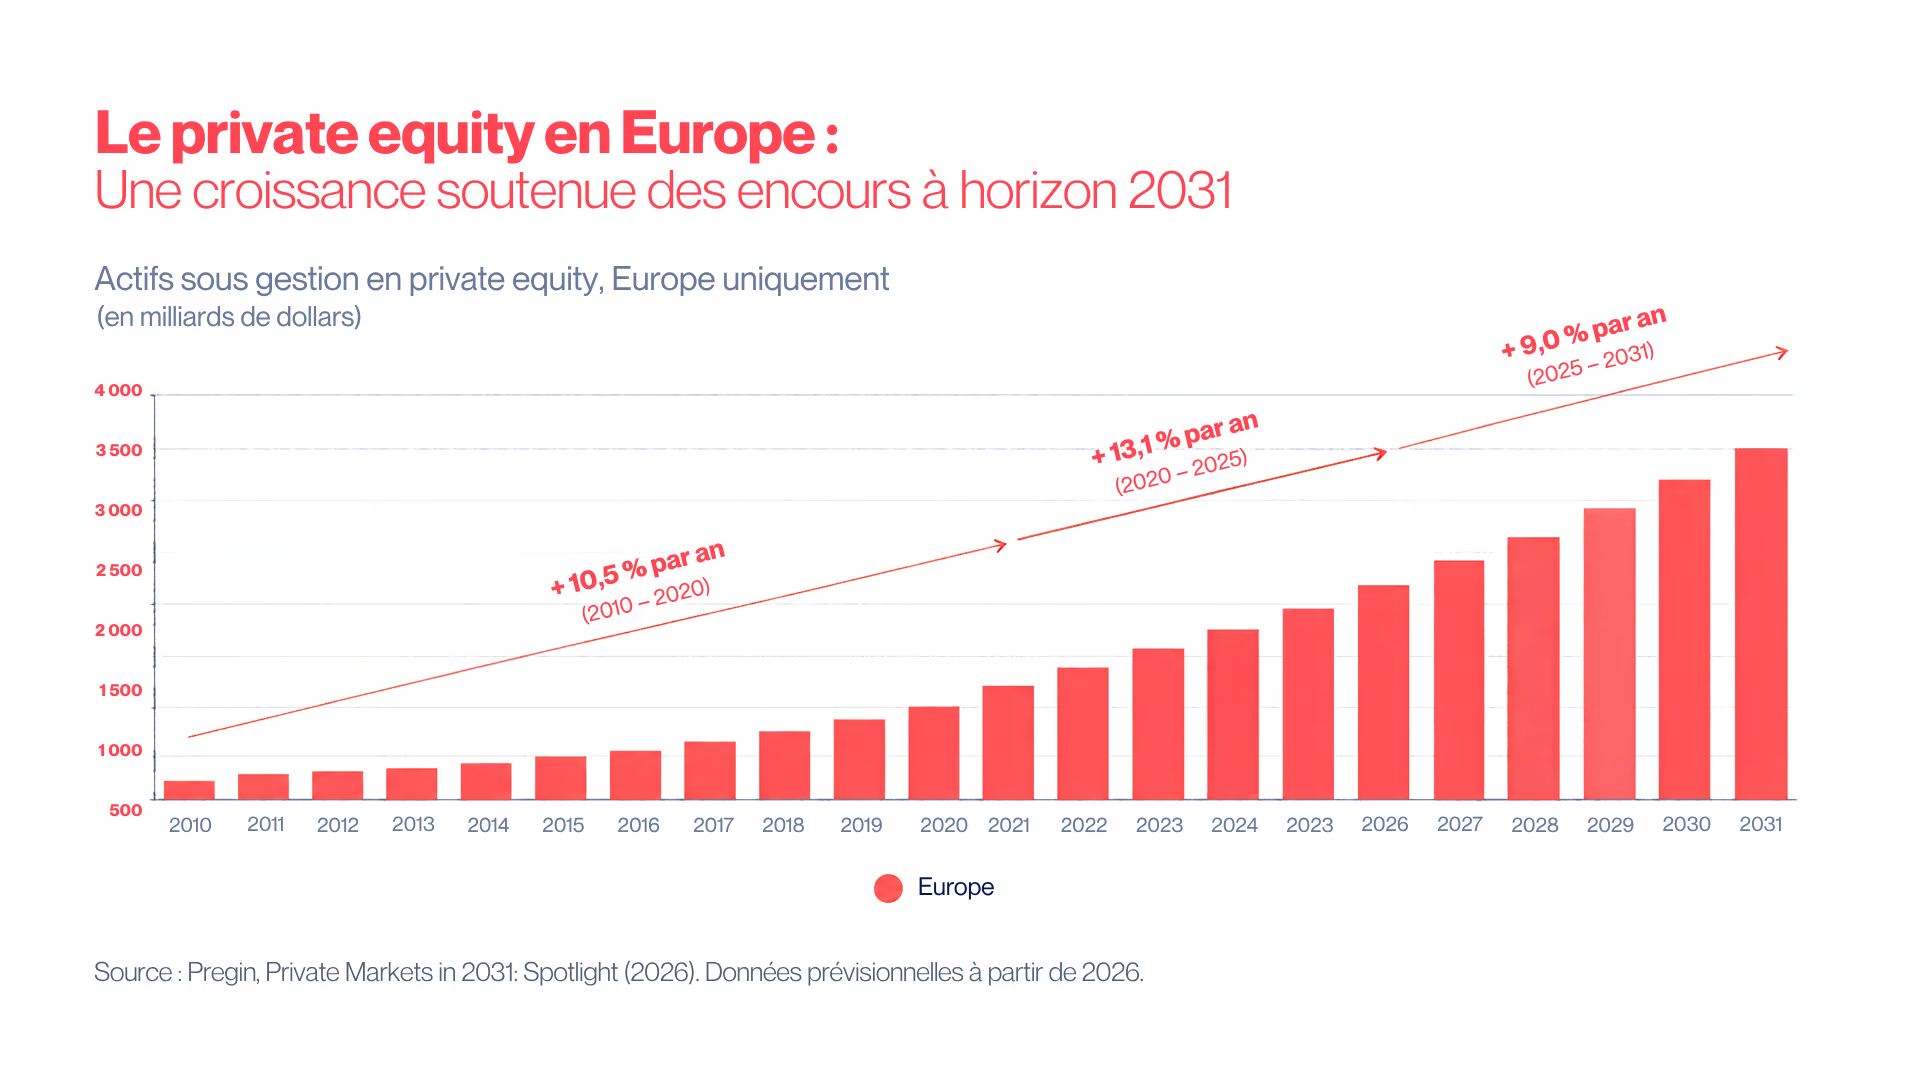
Après plusieurs années marquées par le ralentissement des cessions et des distributions, Preqin anticipe une amélioration progressive du marché du private equity. Les encours pourraient progresser à un rythme annuel moyen de 9 % entre 2026 et 2031, pour atteindre environ 11 500 milliards de dollars.
Cette reprise repose sur un élément essentiel : la normalisation des sorties et le retour des distributions aux investisseurs. Car les distributions ne constituent pas seulement un enjeu de liquidité. Elles conditionnent également la capacité des investisseurs institutionnels à prendre de nouveaux engagements et à rééquilibrer leurs portefeuilles.
Preqin identifie deux stratégies susceptibles de connaître une croissance particulièrement dynamique :
- le private equity secondaire, qui permet d'acquérir des participations dans des fonds ou des actifs existants, souvent à un stade plus avancé de leur cycle de vie ;
- le growth equity, porté notamment par le développement d'entreprises innovantes et technologiques.
Le marché du private equity secondaire occupe une place particulière dans cette évolution. Il contribue à apporter des solutions de liquidité aux investisseurs existants tout en permettant aux acquéreurs de s'exposer à des portefeuilles déjà constitués. La reprise de la collecte pourrait devenir plus significative à partir de 2030, sous réserve d'une amélioration suffisamment large du marché des sorties.
À retenir
Les perspectives du private equity restent favorables à long terme, mais la reprise des distributions, la discipline de valorisation et la qualité de l'exécution seront déterminantes.
Découvrez les fonds actuellement en cours de levée.
3. Dette privée 2031 : plus de 5 000 milliards de dollars et l'essor des fonds evergreen
La dette privée devrait poursuivre son développement pour dépasser 5 000 milliards de dollars d'actifs sous gestion d'ici 2031, selon Preqin. Cette croissance s'accompagne toutefois d'un changement de contexte. Après une décennie d'expansion rapide, la classe d'actifs doit composer avec des marges de crédit plus faibles, des taux potentiellement durablement élevés et une attention accrue portée à la qualité des emprunteurs.
Dans cet environnement, trois facteurs deviennent essentiels :
- la rigueur des critères d'octroi de crédit ;
- la qualité de l'analyse et du suivi des risques ;
- la capacité des gérants à limiter les pertes potentielles en cas de dégradation du cycle économique.
Pour approfondir ces mécanismes, consultez notre guide sur les stratégies de dette privée.
Les fonds evergreen, moteur de croissance de la dette privée
Autre évolution majeure identifiée par Preqin : les fonds evergreen devraient constituer l'un des principaux moteurs de croissance de la dette privée d'ici 2031. Ces véhicules à durée de vie indéterminée proposent des modalités de souscription et, sous conditions, de rachat différentes de celles des fonds fermés traditionnels. Ils ne suppriment toutefois ni le risque de perte en capital ni les contraintes de liquidité des actifs sous-jacents. Notre page sur le fonctionnement des fonds evergreen détaille ces mécanismes.
Parallèlement, le marché se diversifie au-delà du direct lending traditionnel, notamment vers le financement adossé à des actifs et le crédit aux entreprises de qualité investment grade. Cette évolution élargit l'univers de la dette privée, mais renforce également la nécessité de distinguer les stratégies selon leur profil de risque, la qualité des garanties et les caractéristiques de leurs emprunteurs, ce qui renvoie à l'enjeu de sélection des gérants.
À retenir
La croissance de la dette privée et des fonds evergreen s'accompagne d'une exigence accrue en matière de sélection des gérants, de structuration et de maîtrise du risque de crédit.
4. Infrastructures en 2031 : l'Europe pourrait dépasser l'Amérique du Nord
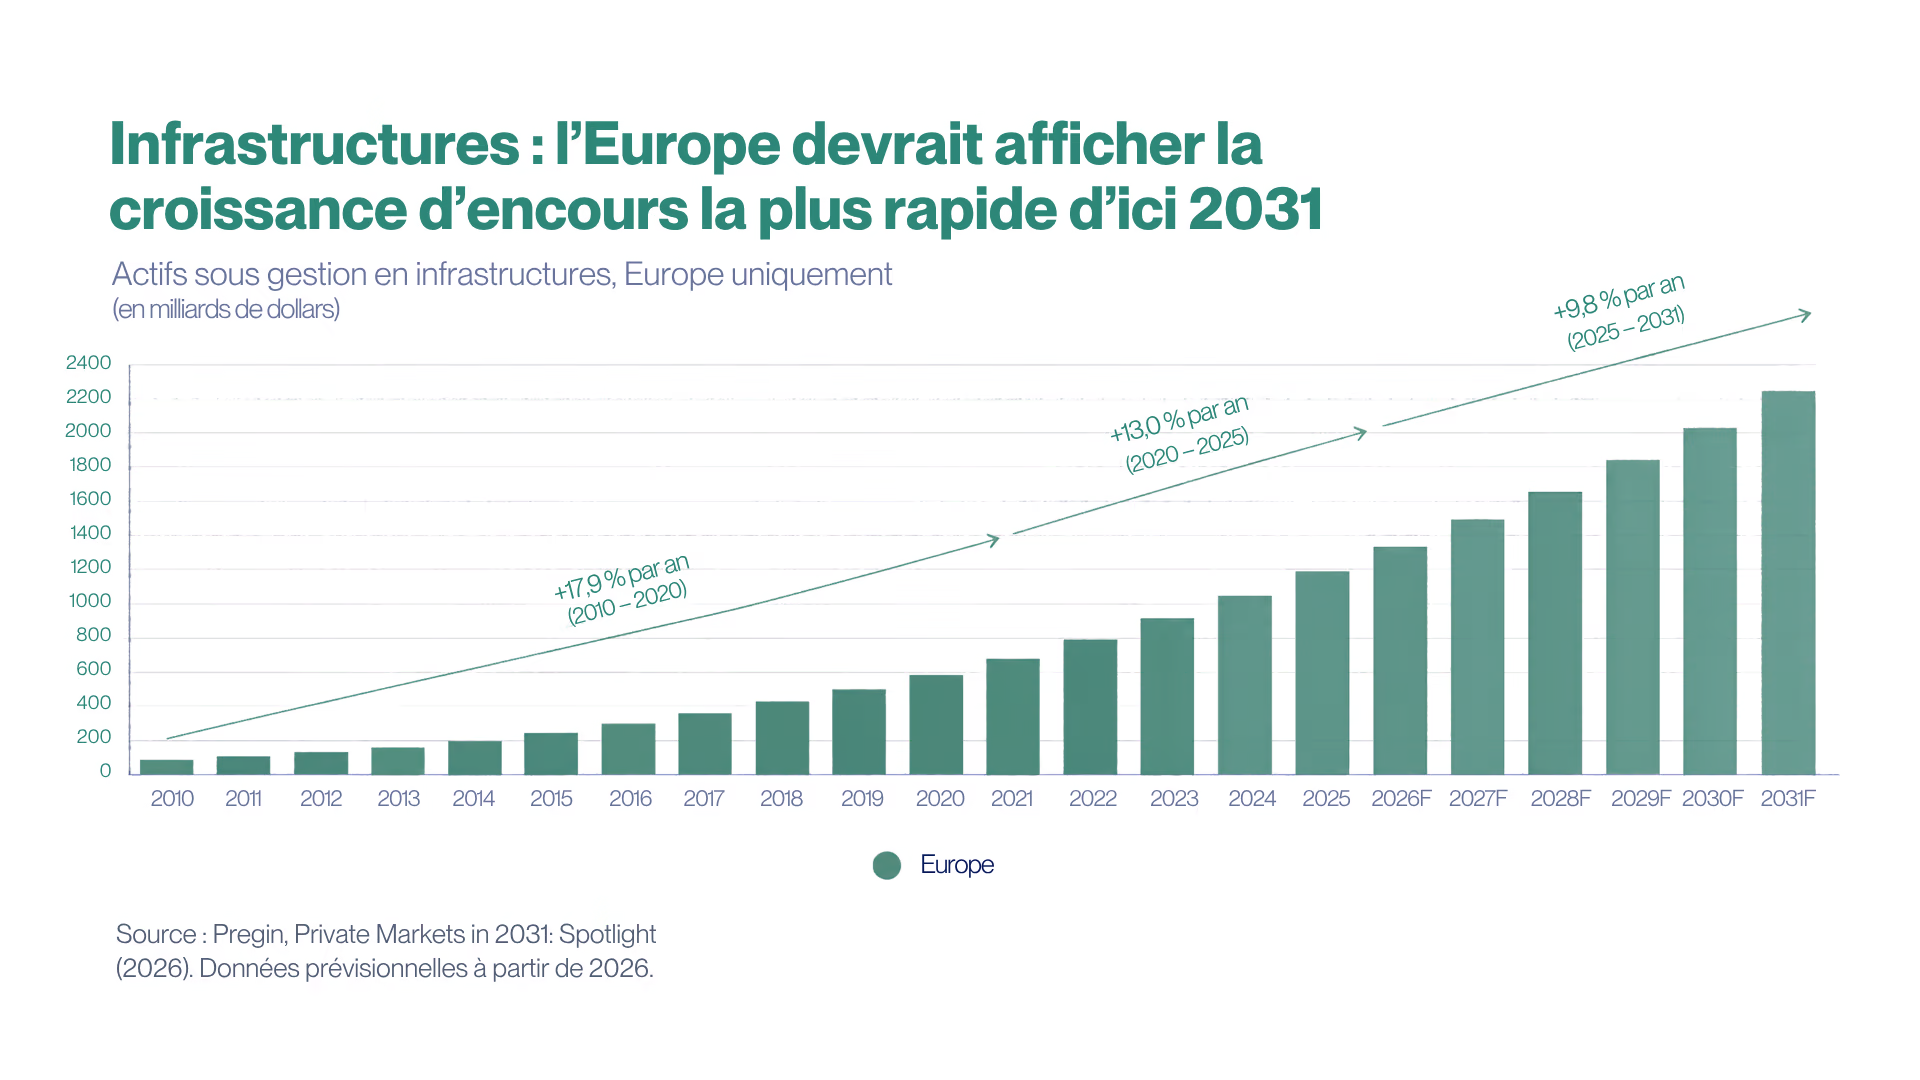
C'est l'une des projections les plus intéressantes de l'étude pour les marchés privés européens. À horizon 2031, l'Europe pourrait légèrement dépasser l'Amérique du Nord en matière d'encours de fonds d'infrastructures. Preqin anticipe une croissance annuelle mondiale de cette classe d'actifs de 9,8 % entre 2026 et 2031. Trois moteurs structurels soutiennent cette dynamique.
Transition énergétique et sécurité d'approvisionnement
La hausse des besoins électriques, la modernisation des réseaux et les enjeux de sécurité énergétique nécessitent des investissements considérables.
Digitalisation et infrastructures numériques
Centres de données, connectivité et infrastructures numériques accompagnent la diffusion de l'intelligence artificielle et l'augmentation des besoins de calcul.
Résilience des chaînes d'approvisionnement
Les transformations industrielles et géopolitiques renforcent les besoins d'investissement dans les infrastructures stratégiques.
Ces trois moteurs contribuent à inscrire les infrastructures dans des cycles d'investissement de long terme. Leur développement ne sera toutefois pas uniforme : il dépendra des régions, des stratégies et de la capacité des gérants à déployer efficacement leurs capitaux.
À retenir
Les infrastructures bénéficient de besoins structurels d'investissement, avec une place potentiellement croissante de l'Europe dans les encours mondiaux.
5. Venture capital et intelligence artificielle : un nouveau cycle de croissance ?
Pour Preqin, le venture capital pourrait connaître une transformation profonde d'ici 2031, portée notamment par l'adoption de l'intelligence artificielle. La baisse des coûts des modèles, les gains de productivité et l'intégration croissante de l'IA dans les entreprises ouvrent de nouvelles perspectives de création de valeur.
L'étude souligne notamment le potentiel de la couche applicative de l'intelligence artificielle, c'est-à-dire les entreprises qui développent des usages concrets à partir de ces technologies. Les encours mondiaux de venture capital pourraient progresser d'environ 9,2 % par an entre 2026 et 2031. Pour autant, Preqin ne prévoit pas un retour rapide à l'euphorie de 2021-2022.
La reprise de la collecte dépendra notamment de l'amélioration des distributions et du retour progressif des investisseurs institutionnels. L'Amérique du Nord devrait conserver sa position dominante sur ce marché. L'intelligence artificielle pourrait donc soutenir un nouveau cycle d'innovation, sans faire disparaître les enjeux de valorisation, de rentabilité et de sélection des entreprises.
À retenir
L'IA constitue un puissant moteur de transformation du venture capital, mais la création de valeur restera étroitement liée à la solidité des modèles économiques et à la discipline d'investissement.
Conclusion – Marchés privés 2031 : quelles implications pour l'allocation en actifs non cotés ?
Au-delà des prévisions de croissance, l'étude Preqin met en évidence une évolution importante : les marchés privés deviennent plus vastes, plus diversifiés, mais aussi plus exigeants. Les différentes classes d'actifs ne répondent pas aux mêmes moteurs économiques ni aux mêmes dynamiques de liquidité.
Le private equity reste dépendant de la reprise des sorties. La dette privée appelle une vigilance accrue sur la qualité du crédit. Les infrastructures s'appuient sur des besoins d'investissement de long terme, tandis que le venture capital demeure sensible aux cycles technologiques et aux valorisations.
Pour la clientèle patrimoniale, cette diversité renforce l'intérêt d'une allocation structurée en actifs non cotés, articulant les stratégies selon leurs caractéristiques propres : horizon d'investissement, profil de risque, rythme des appels de fonds et des distributions, exposition géographique et moteurs de création de valeur. Dans cette perspective, l'enjeu n'est pas de chercher à anticiper le meilleur moment pour investir, mais de comprendre les complémentarités entre les stratégies et leur place respective au sein d'une allocation globale.
La question n'est donc pas uniquement de savoir combien les marchés privés vont croître d'ici 2031, mais comment construire une exposition cohérente à des stratégies dont les trajectoires seront de plus en plus différenciées. Chez Private Corner, nous sommes convaincus que cette évolution renforce l'importance de l'expertise de sélection, de la qualité de la structuration et de la transparence dans le suivi des investissements.
Un échange avec nos équipes pour structurer une exposition cohérente à ces stratégies.
Marchés privés 2031 : les chiffres clés des prévisions Preqin
| Indicateur | Prévisions à fin 2031 |
|---|---|
| Actifs alternatifs mondiaux | Plus de 34 000 Mds$ |
| Croissance annuelle des actifs alternatifs | 8,5 % |
| Croissance annuelle du private equity | 9,0 % |
| Encours de dette privée | Plus de 5 000 Mds$ |
| Croissance annuelle des infrastructures | 9,8 % |
| Croissance annuelle du venture capital | 9,2 % |
| Infrastructures européennes | Encours potentiellement supérieurs à ceux d'Amérique du Nord |
Les taux de croissance sont des moyennes annuelles prévisionnelles sur la période 2026–2031 ; les montants correspondent aux encours attendus à fin 2031.
(Source : Preqin (BlackRock), Private Markets in 2031: Spotlight, 2026. Synthèse et analyse éditoriale Private Corner. Prévisions exprimées en valeur nominale.)
FAQ – Marchés privés à horizon 2031
Quelle croissance est prévue pour les marchés privés d'ici 2031 ?
Selon Preqin, les actifs alternatifs mondiaux pourraient dépasser 34 000 milliards de dollars d'ici fin 2031, avec une croissance annuelle moyenne estimée à 8,5 % entre 2026 et 2031. Cette prévision inclut les hedge funds et ne correspond donc pas exclusivement aux actifs privés non cotés.
Quelles stratégies de private equity pourraient se développer le plus rapidement d'ici 2031 ?
Preqin identifie notamment le private equity secondaire et les stratégies de growth equity comme des segments susceptibles de connaître une croissance relativement rapide. Leur développement dépendra notamment de la reprise des sorties, des distributions et de la collecte.
Pourquoi l'Europe pourrait-elle devenir un marché majeur des infrastructures d'ici 2031 ?
La transition énergétique, les besoins de sécurité d'approvisionnement, la digitalisation et la résilience des chaînes d'approvisionnement soutiennent les perspectives d'investissement. Selon Preqin, les encours des fonds d'infrastructures européens pourraient légèrement dépasser ceux d'Amérique du Nord d'ici fin 2031.
Quel montant la dette privée pourrait-elle atteindre d'ici 2031 ?
Selon Preqin, les encours de dette privée pourraient dépasser 5 000 milliards de dollars d'ici 2031. Les fonds evergreen devraient constituer l'un des principaux moteurs de cette croissance, sans supprimer le risque de perte en capital ni les contraintes de liquidité des actifs sous-jacents.
Le venture capital va-t-il retrouver le niveau de 2021-2022 ?
Preqin anticipe une progression des encours mondiaux de venture capital d'environ 9,2 % par an entre 2026 et 2031, portée notamment par l'intelligence artificielle. L'étude ne prévoit toutefois pas de retour rapide à l'euphorie de 2021-2022.
Les projections sont soumises à des incertitudes et ne constituent pas des résultats garantis. Avertissement : document à vocation informative, destiné aux professionnels de la gestion de patrimoine, émis par Private Corner, société de gestion agréée par l'AMF (GP-20000038). Il ne constitue ni un conseil en investissement ni une recommandation de souscription. Les investissements en actifs non cotés comportent notamment des risques de perte en capital, d'illiquidité et de valorisation. Les performances passées et les prévisions ne préjugent pas des performances futures.