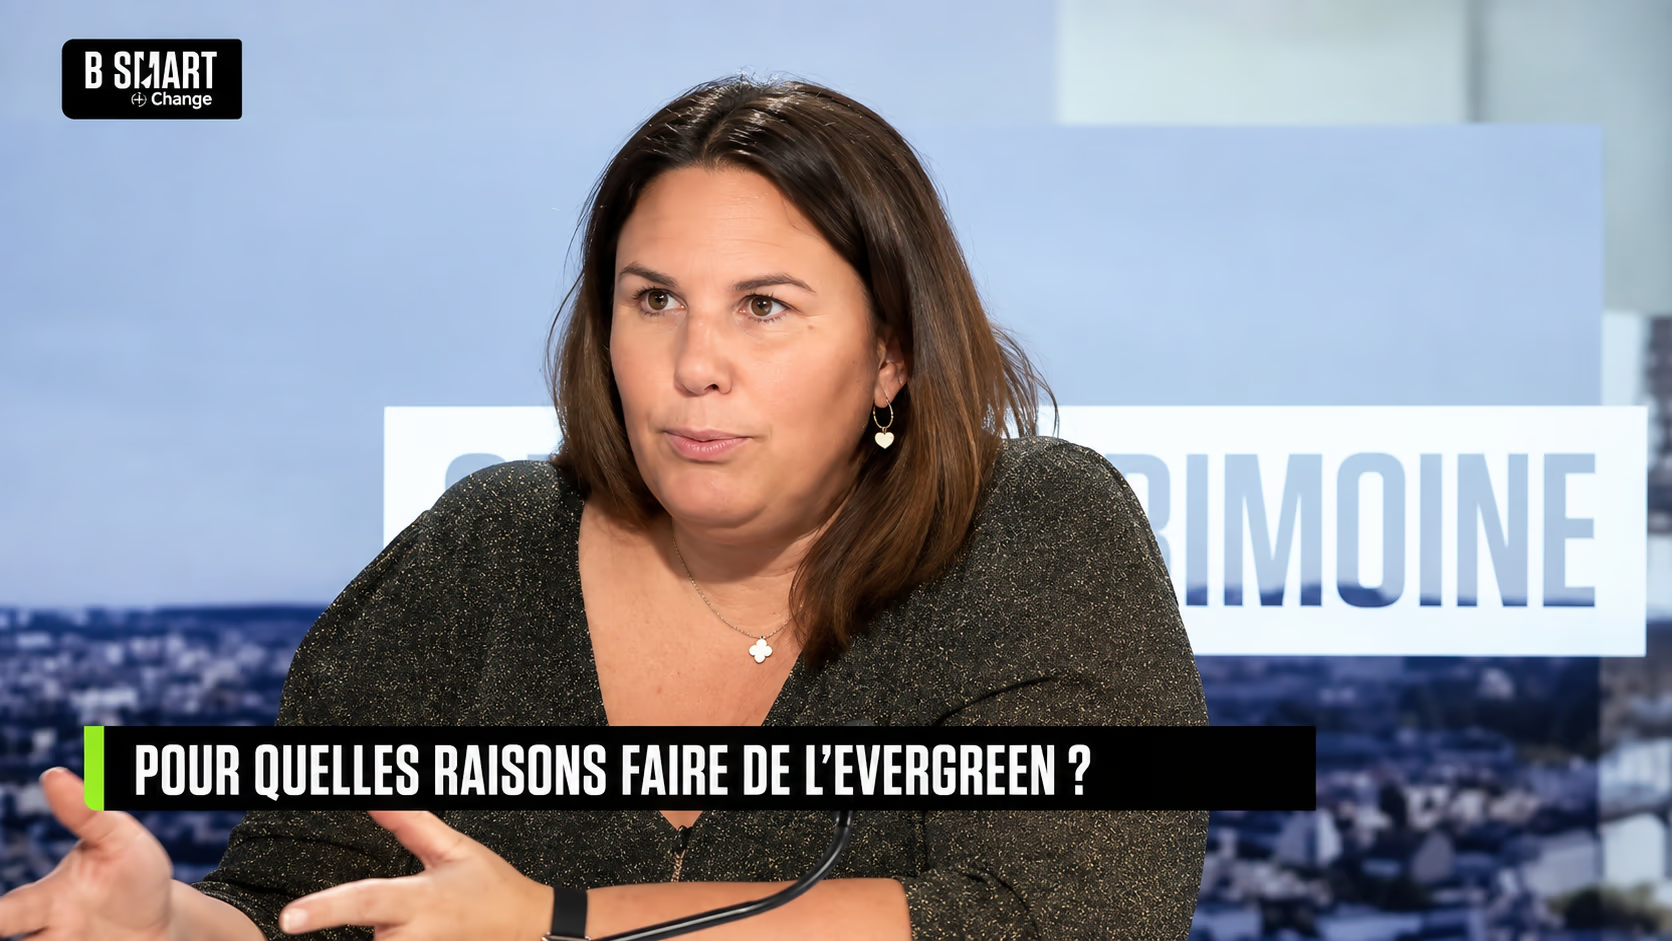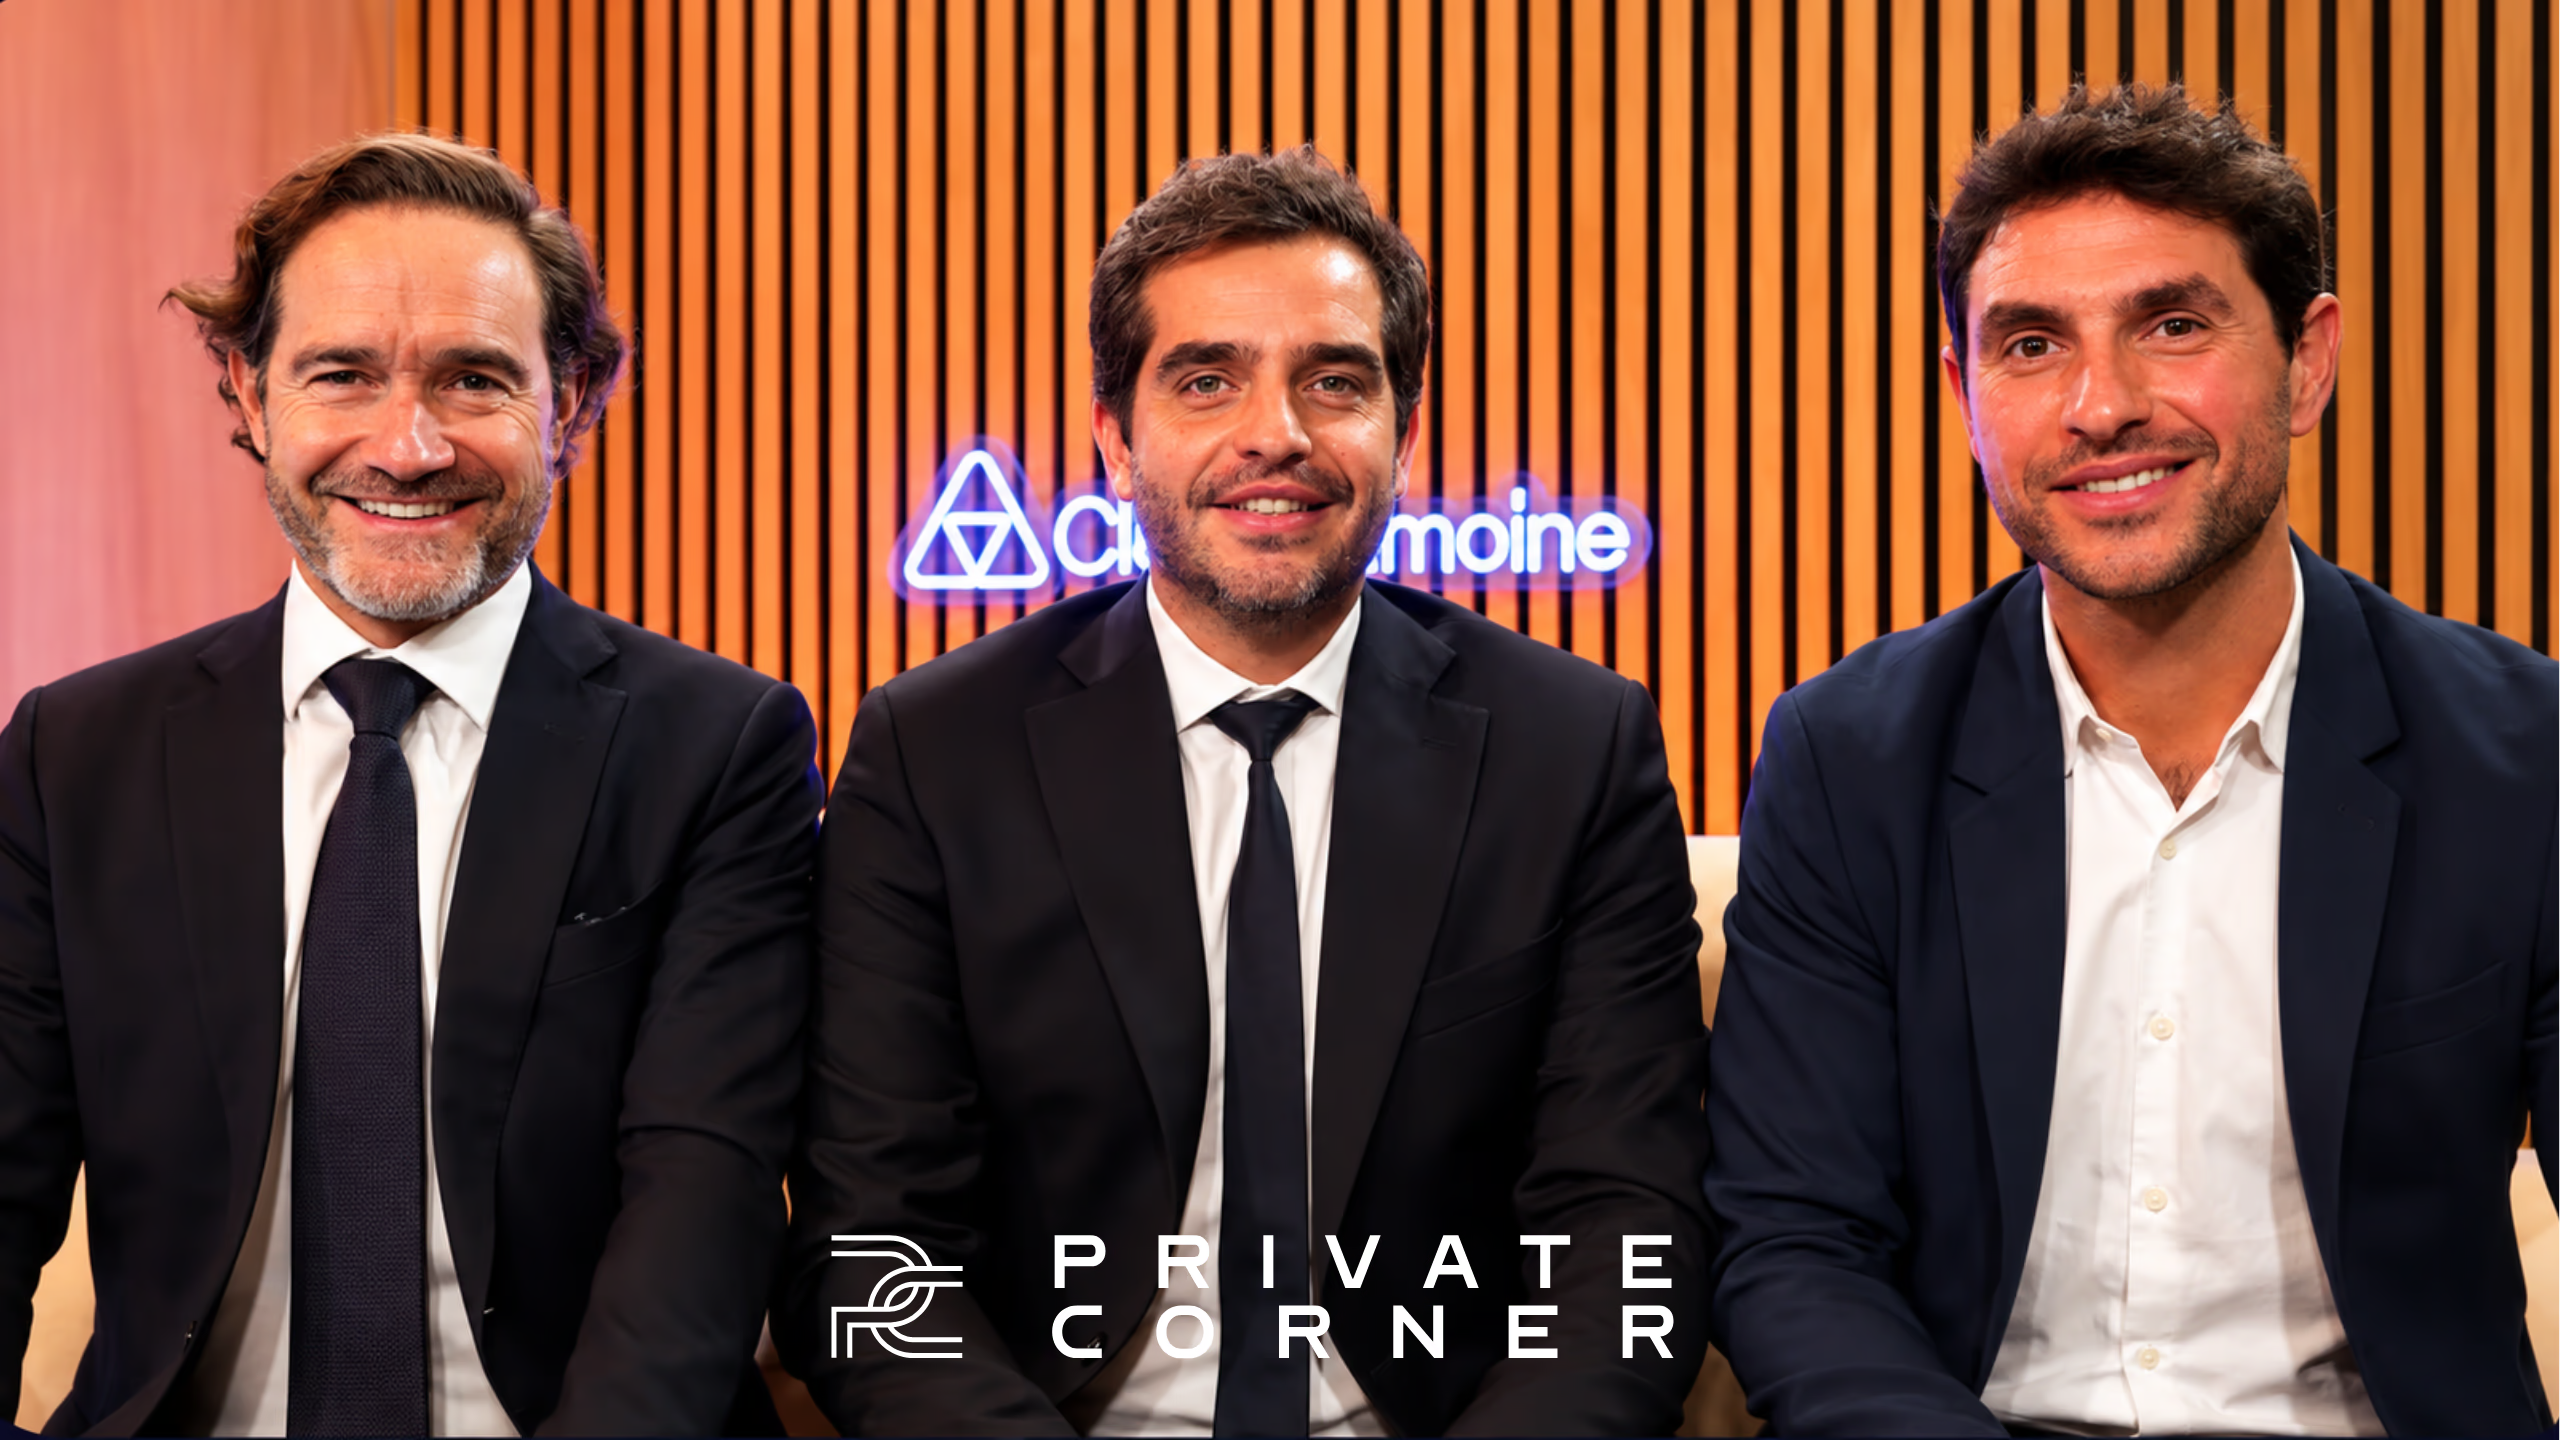
À l’occasion de Patrimonia 2026, Club Patrimoine a organisé une table ronde animée par Vincent Touraine, réunissant Maxime Vanneaux, Directeur de la Relation Partenaires de Private Corner, Éric Coudert, Président de la Financière de la Seine, et Matthieu Mancuso, Président-Fondateur d’Egeo Conseil.
Nos équipes accompagnent les CGP, family offices et banques privées dans la construction de leurs allocations.
Qu'est-ce que Private Corner ?
Private Corner est une société de gestion indépendante, fondée il y a 5 ans et dédiée à 100 % au marché non coté. Notre métier consiste à sélectionner des gérants en private equity, dette privée et infrastructure, puis à structurer des feeders. La clientèle patrimoniale accède ainsi, dès 100 000 euros, à l'expertise, à la gestion et au track record de gérants institutionnels.
À la date de la table ronde, nous avions collecté 1,3 milliard d'euros depuis notre lancement. Nous visons pour 2026 un niveau de collecte au moins équivalent à celui de 2025.
Comment identifier les stratégies et les gérants qui sortent du lot ?
Depuis 4 à 5 ans, la classe d'actifs s'est fortement ouverte, côté investisseurs comme côté gérants. Nous parlons moins de démocratisation que de professionnalisation : l'enjeu est d'amener la clientèle finale vers les standards institutionnels.
Notre approche repose sur trois piliers :
- un process de sélection interne et une équipe dédiée à l'analyse des gérants ;
- une structuration sur mesure des produits, qui optimise le modèle de frais ;
- un cash management visant à reproduire au mieux la performance du fonds maître (master) dans le feeder.
Notre objectif est de faire du non coté une approche pérenne dans l'allocation patrimoniale, et non une opération commerciale ponctuelle.
Les clients privés prennent-ils le relais des investisseurs institutionnels ?
Alors que les grands institutionnels attendent aujourd'hui des distributions avant de réinvestir, la clientèle privée peut-elle prendre le relais ? Pour Maxime Vanneaux, ce n'est pas le rôle de Private Corner : la société de gestion n'a pas vocation à servir de relais de levée pour des gérants qui peineraient à convaincre leurs LP historiques. Nous ne sommes pas non plus un catalogue : nous n'alignons pas 10, 12 ou 15 fonds pour le principe, mais exerçons un véritable métier de sélection puis de structuration.
Nos fonds proposent une diversification géographique et thématique, avec des produits complémentaires de ceux que l'on trouve sur d'autres étagères.
Le marché connaît par ailleurs un changement de paradigme : la manière de gérer et de distribuer les fonds évolue, avec un enjeu de réadossement entre acheteurs et vendeurs et une vélocité du capital plus lente qu'auparavant. Certaines stratégies, comme le private equity secondaire, répondent à cette contrainte par construction.
Comment construire une allocation diversifiée autour de quatre fonds ?
Nous proposons en permanence une sélection de 10 à 12 fonds complémentaires, conçus pour ne pas se cannibaliser. Cette étagère répond à tous les budgets, horizons de placement et profils de risque, et permet de bâtir une allocation globale sur les marchés privés à partir de deux types de briques.
Les briques « cœur de portefeuille »
Très diversifiées, elles renforcent la vélocité :
- un fonds de private equity secondaire géré par Committed Advisors ;
- un fonds de dette privée visant le versement de coupons annuels, sans garantie, qui peuvent réduire progressivement le risque de l'engagement. C'est en percevant un retour que les investisseurs gagnent en confiance et peuvent réallouer une partie de leur épargne.
Les solutions « satellites »
Plus concentrées et plus thématiques, elles visent un alpha généralement supérieur, selon deux prismes :
- géographique : États-Unis, Asie, Europe ;
- thématique : environnement, santé, tech.
Quelle différence pour un client qui investit dès 20 000 euros ?
Aucune sur la qualité de sélection et de structuration. Notre gamme historique, accessible à partir de 100 000 euros, s'adresse à une clientèle patrimoniale établie, disposant par exemple de 500 000 à 700 000 euros de patrimoine financier.
À la demande de nos distributeurs, nous avons ouvert l'accès à la clientèle patrimoniale « en devenir », plus jeune et moins dotée, sans renoncer aux mêmes exigences. Deux produits en sont issus :
- un fonds de fonds fermé en private equity, diversifié en gérants, secteurs et tailles de capitalisation, accessible dès 20 000 euros ;
- un fonds evergreen en infrastructure, de type ELTIF 2, accessible dès 25 000 euros.
L'accès à ces fonds reste soumis aux conditions d'éligibilité et aux minimums de souscription prévus par la documentation de chacun d'eux.
Private equity, dette privée, infrastructure : 10 à 12 fonds complémentaires, accessibles dès 20 000 euros.
Pourquoi proposer un fonds evergreen en infrastructure ?
L'infrastructure est une verticale historique de Private Corner : environ 100 millions d'euros y ont été levés en 5 ans auprès de gérants tels que RGreen Invest, Antin Infrastructure Partners ou EQT.
Début 2026, nous avons lancé un fonds evergreen, c'est-à-dire perpétuel, structuré avec Meridiam, gérant français qui revendique 27 milliards d'euros d'encours. Il associe une enveloppe de long terme à un sous-jacent de moyen-long terme. La stratégie vise des flux de trésorerie prévisibles et une protection face à l'inflation, sans garantie de résultat.
Il s'appuie sur des infrastructures core et core plus, matures, contractées via des partenariats public-privé.
À la date de la table ronde, la duration moyenne des contrats était de 24 ans, le portefeuille comptait 22 actifs et le produit avait collecté 30 millions d'euros depuis le début de l'année. La liquidité d'un fonds evergreen est encadrée et n'est pas garantie : les conditions de souscription et de rachat sont précisées dans la documentation du fonds.
Quel est le coût réel d'un fonds Private Corner ?
Nous estimons que le modèle économique doit être juste et transparent : il doit préserver au maximum la création de valeur pour le client final, tout en rémunérant Private Corner et nos distributeurs. Notre modèle de frais s'articule ainsi :
| Part | Frais de gestion annuels | Carried sur les fonds Private Corner | Rétrocession aux partenaires |
|---|---|---|---|
| Clean share | 0,5 % | Aucun | Non |
| Part avec rétrocession | Jusqu'à 1,2 % | Aucun | Oui |
La part clean share est souvent intégrée à des enveloppes luxembourgeoises. Les fonds sous-jacents prévoient, eux, du carried (intéressement à la performance), aligné avec les intérêts de nos clients. Ce modèle s'applique à la gamme à 100 000 euros comme à celle accessible dès 20 000 euros.
Ces chiffres correspondent aux seuls frais de gestion annuels de la part concernée. Les frais des fonds sous-jacents, dont le carried, et les autres frais éventuels sont détaillés dans la documentation réglementaire de chaque fonds, à consulter avant toute souscription.
Peut-on encore espérer les performances des dix dernières années ?
Selon nous, le non coté est décorrélé des autres classes d'actifs, mais pas de l'économie réelle : il subit, comme les autres, la hausse des taux et l'inflation depuis 3 à 4 ans.
La création de valeur a évolué. Elle ne repose plus exclusivement sur une approche financière (buy and hold, levier), mais sur une approche opérationnelle et transformationnelle, axée sur la croissance du chiffre d'affaires et de l'EBITDA.
La dispersion entre gérants, très faible par le passé, augmente et devrait continuer de le faire. La sélection devient donc encore plus déterminante, et c'est ce qui renforce, selon nous, la légitimité d'un acteur sélecteur. Aucune performance future ne peut toutefois être garantie.
Quelle part du patrimoine financier allouer au non coté ?
Il n'existe pas de moyenne pertinente. À titre indicatif, la règle communément admise est d'environ 20 % du patrimoine financier, mais elle varie selon la situation : un client disposant de 300 000 euros, un autre de 1 million d'euros, ou un entrepreneur venant de céder son entreprise n'ont pas le même profil.
La fourchette peut aller de 15 % jusqu'à 30-35 % pour des clients ultra high net worth, dont le patrimoine financier a fortement augmenté à la suite d'un événement de liquidité, comme la cession d'un actif professionnel.
Cette indication ne constitue pas un conseil personnalisé : chaque allocation se définit avec un conseiller, selon la situation, les objectifs et l'horizon de placement du client.
Conclusion – Sélection, structuration et allocation
Dans un marché non coté plus large mais aussi plus dispersé, Private Corner défend une ligne claire : sélection exigeante, structuration sur mesure, transparence sur les frais et allocation cœur-satellite. Le choix des gérants et la construction du portefeuille y pèsent davantage que le simple accès à la classe d'actifs.
Investir dans le non coté comporte des risques, notamment de perte en capital, d'illiquidité et de dispersion des performances entre fonds.
Échangez avec nos équipes sur la sélection de fonds et la structuration pour vos clients.
FAQ – Non coté et gamme Private Corner
Quel est le ticket minimum pour investir avec Private Corner ?
La gamme historique est accessible à partir de 100 000 euros. Deux produits ouvrent l'accès dès 20 000 euros pour un fonds de fonds fermé en private equity et dès 25 000 euros pour un fonds evergreen en infrastructure de type ELTIF 2.
Quels sont les frais des fonds Private Corner ?
Les frais de gestion annuels sont de 0,5 % pour la part clean share, et vont jusqu'à 1,2 % pour la part prévoyant une rétrocession aux partenaires. Private Corner n'applique pas de carried sur ses propres fonds structurés, mais les fonds sous-jacents prévoient un intéressement à la performance. Ces frais ne comprennent pas ceux des fonds sous-jacents : l'ensemble est détaillé dans la documentation de chaque fonds.
Qu'est-ce qu'une allocation cœur-satellite en non coté ?
Elle associe des briques cœur de portefeuille, très diversifiées (private equity secondaire, dette privée), à des solutions satellites plus concentrées, géographiques (États-Unis, Asie, Europe) ou thématiques (environnement, santé, tech). Une allocation type compte deux cœurs et deux satellites.
Qu'est-ce qu'un fonds evergreen ?
Un fonds evergreen est un fonds perpétuel, sans durée de vie fixée à l'avance. Celui de Private Corner, structuré avec Meridiam, investit dans des infrastructures core et core plus, matures et contractées via des partenariats public-privé.
Quelle part du patrimoine financier allouer au non coté ?
La règle communément admise est d'environ 20 % du patrimoine financier, avec une fourchette de 15 % à 30-35 % pour des clients ultra high net worth ayant connu un événement de liquidité, comme la cession d'une entreprise. Elle varie selon la situation de chaque client.
Quels sont les risques d'un investissement dans le non coté ?
Les principaux risques sont la perte en capital, l'illiquidité et la dispersion des performances entre fonds. Les performances passées ne préjugent pas des performances futures.
Cet article est une communication à caractère promotionnel, publiée à titre d'information par Private Corner, société de gestion de portefeuille agréée par l'Autorité des marchés financiers sous le numéro GP-20000038. Il reprend les propos tenus par Maxime Vanneaux lors d'une table ronde organisée par Club Patrimoine à l'occasion de Patrimonia 2026 ; les informations qu'il contient sont données à la date de cet entretien et peuvent évoluer. Il ne constitue ni un conseil en investissement, ni une recommandation personnalisée, ni une offre ou une sollicitation de souscrire un produit.
Les fonds gérés par Private Corner s'adressent à des investisseurs professionnels ou assimilés, ou à des clients conseillés par un tiers régulé, sous réserve des conditions d'éligibilité et des minimums de souscription propres à chaque fonds.
Investir dans des actifs non cotés (private equity, dette privée, infrastructure) comporte des risques, notamment un risque de perte en capital pouvant atteindre la totalité du montant investi, un risque d'illiquidité (durée de blocage pouvant être longue, rachats encadrés ou limités), un risque lié à la valorisation des actifs et un risque de dispersion des performances entre fonds. Aucun rendement ni aucune performance ne sont garantis. Les performances passées ne préjugent pas des performances futures.